Cách tính thuế hộ kinh doanh 2026: cộng doanh thu cả năm của mọi kênh bán. Doanh thu cả năm không quá 1 tỷ đồng (mức Chính phủ quy định hiện nay) thì không phải nộp thuế GTGT và TNCN. Trên 1 tỷ thì nộp hai khoản: GTGT bằng tỷ lệ theo ngành nhân toàn bộ doanh thu; TNCN với doanh thu đến 3 tỷ được chọn tỷ lệ theo ngành nhân phần vượt 1 tỷ hoặc 15% lợi nhuận, trên 3 tỷ tính theo lợi nhuận. Tạp hóa 1,5 tỷ năm 2026: khoảng 14,5 triệu nếu được giảm 20% GTGT, 17,5 triệu nếu không.
Số trong bài thử bằng công cụ Tính thuế hộ kinh doanh của Tech8 ngày 04/11/2026; tỷ lệ và căn cứ đối chiếu với văn bản pháp luật ngày 05/11/2026. Ngưỡng 1 tỷ và mức giảm 20% GTGT theo các nghị định hướng dẫn mới, nên xác nhận lại với cơ quan thuế quản lý trước khi kê khai. Đây là bài giải thích chung, không thay cho tư vấn của người làm thuế hay hướng dẫn của cơ quan thuế quản lý.
Bước 1: Nhập doanh thu cả năm
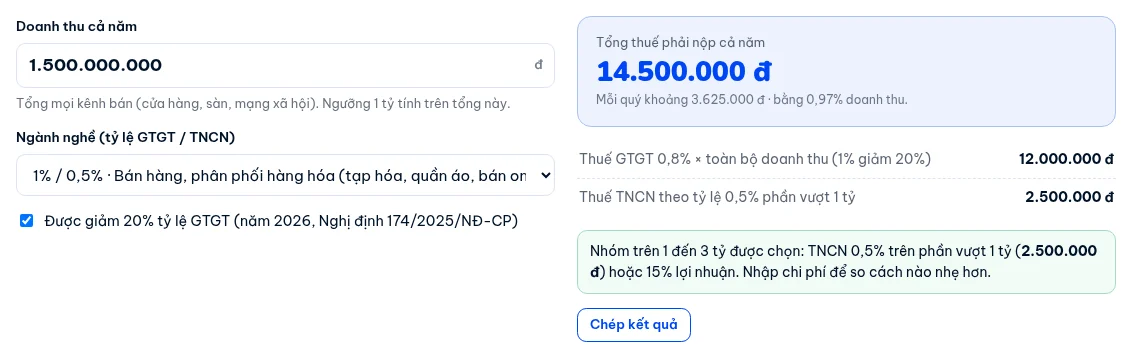
Mở tech8.vn/cong-cu/thue-ho-kinh-doanh, gõ doanh thu cả năm vào ô Doanh thu cả năm. Doanh thu là toàn bộ tiền bán hàng, cung ứng dịch vụ của hộ (Nghị định 68/2026/NĐ-CP Điều 5). Thu nhập từ kinh doanh gồm cả kinh doanh thương mại điện tử, trên nền tảng số (Luật 109/2025/QH15 Điều 3 khoản 1 điểm d), nên doanh thu bán trên sàn, qua mạng xã hội cũng tính; cộng hết các kênh rồi mới nhập. Chưa hết năm thì nhập số dự kiến để ước tính.
Bước 2: Chọn ngành nghề
Ô Ngành nghề ghi sẵn hai tỷ lệ cho mỗi nhóm: tỷ lệ GTGT / tỷ lệ TNCN. Tỷ lệ GTGT theo Luật Thuế giá trị gia tăng 48/2024/QH15 Điều 12 khoản 2 điểm b; tỷ lệ TNCN theo Luật 109/2025/QH15 Điều 7 khoản 3 và Phụ lục Nghị định 253/2026/NĐ-CP. Ví dụ tạp hóa chọn nhóm phân phối, cung cấp hàng hóa (GTGT 1%, TNCN 0,5%); quán ăn chọn nhóm có dịch vụ ăn uống (GTGT 3%, TNCN 1,5%). Với TNCN, Phụ lục Nghị định 253/2026/NĐ-CP xếp bán lẻ hàng hóa vào nhóm 0,5% và dịch vụ ăn uống vào nhóm 1,5%. Với GTGT, Bộ trưởng Bộ Tài chính quy định chi tiết hoạt động nào thuộc nhóm nào (Luật Thuế giá trị gia tăng 48/2024/QH15 Điều 12 khoản 4), nên không chắc thì hỏi cơ quan thuế.
Bước 3: Ô giảm 20% GTGT năm 2026
Đánh dấu ô Được giảm 20% tỷ lệ GTGT nếu hàng hóa, dịch vụ của hộ thuộc diện được giảm theo Nghị định 174/2025/NĐ-CP, áp dụng đến 31/12/2026. Lần thử với tạp hóa 1,5 tỷ: có giảm thì GTGT là 12 triệu, không giảm là 15 triệu. Kinh doanh bất động sản thuộc nhóm không được giảm thuế suất GTGT theo Nghị quyết 204/2025/QH15, nên cho thuê nhà, mặt bằng thường vẫn tính đủ tỷ lệ; trường hợp cụ thể hỏi cơ quan thuế.
Bước 4: Đọc kết quả, so cách tính TNCN
| Ví dụ (năm 2026, có giảm 20% GTGT) | GTGT | TNCN theo tỷ lệ | Tổng cả năm | Mỗi quý khoảng |
|---|---|---|---|---|
| Tạp hóa 1,5 tỷ | 0,8% × 1,5 tỷ = 12.000.000 | 0,5% × 500 triệu = 2.500.000 | 14.500.000 | 3.625.000 |
| Quán ăn 1,2 tỷ | 2,4% × 1,2 tỷ = 28.800.000 | 1,5% × 200 triệu = 3.000.000 | 31.800.000 | 7.950.000 |
Doanh thu trên 1 đến 3 tỷ được chọn TNCN theo tỷ lệ trên phần doanh thu vượt 1 tỷ (Luật 109/2025/QH15 Điều 7 khoản 3) hoặc 15% × (doanh thu − chi phí) (Điều 7 khoản 2 điểm a, b). Doanh thu trên 3 tỷ chỉ còn cách theo lợi nhuận: 17% đến 50 tỷ, 20% trên 50 tỷ (Điều 7 khoản 2 điểm c, d). Nhập chi phí có chứng từ vào ô Chi phí có hóa đơn, chứng từ cả năm, công cụ so hai cách và báo cách nào nhẹ hơn. Bấm Chép kết quả để gửi kế toán hay người nhà.
Câu hỏi thường gặp
Thuế hộ kinh doanh 2026 bao nhiêu phần trăm?
Không có một con số chung: tổng thuế trong hai ví dụ trên khoảng 0,97% doanh thu với tạp hóa và 2,65% với quán ăn, vì tỷ lệ GTGT, TNCN khác nhau theo ngành.
Thuế hộ kinh doanh tính như nào khi doanh thu dưới 1 tỷ, hay cho thuê nhà?
Dưới 1 tỷ không nộp GTGT, TNCN, xem bài hộ kinh doanh doanh thu dưới 1 tỷ.
Cho thuê nhà có cách tính riêng, xem bài thuế cho thuê nhà 2026.
Có nên chọn cách tính theo lợi nhuận?
Nên cân nhắc khi lợi nhuận ước tính thấp hơn điểm hòa vốn (TNCN theo tỷ lệ chia cho 15%); điểm hòa vốn có ở bài hộ kinh doanh doanh thu 1 đến 3 tỷ chọn cách tính TNCN nào.
Làm gì tiếp
Sau khi nắm cách tính thuế hộ kinh doanh 2026, ghi doanh thu từng tháng theo kênh bán, đến cuối quý nhập lại vào công cụ để biết số phải để dành. Cần tính VAT cho hóa đơn thì dùng tính VAT.
Các công cụ tính thuế khác ở chuyên mục Tài chính & tính toán.
Căn cứ: Luật Thuế thu nhập cá nhân 109/2025/QH15 (sửa đổi bởi Luật 09/2026/QH16) Điều 3, 7; Nghị định 253/2026/NĐ-CP (Phụ lục); Luật Thuế giá trị gia tăng 48/2024/QH15 Điều 12 khoản 2 điểm b, khoản 4; Nghị định 174/2025/NĐ-CP; Nghị quyết 204/2025/QH15; Nghị định 68/2026/NĐ-CP Điều 5, sửa đổi bởi Nghị định 141/2026/NĐ-CP · Cập nhật ngày 05/11/2026.